

Costco acaba de cerrar un año con casi USD 300.000 millones en ventas. Es una cifra enorme, pero probablemente no sea el número más interesante de sus resultados.
 📷 Seguinos en Instagram
Hay otro, mucho más pequeño: USD 5.907 millones.
Eso fue lo que Costco cobró durante su último ejercicio solamente por membresías. Es decir, antes de vender un televisor, una caja de vino o uno de esos paquetes gigantes que parecen pensados para abastecer una familia durante meses, Costco ya había encontrado una manera de cobrarle al cliente: por el derecho a comprar.
Esa diferencia ayuda a explicar buena parte de uno de los modelos de negocio más particulares del retail.
La idea no nació con Costco. En 1976, el empresario Sol Price abrió Price Club en un viejo hangar de aviones en San Diego. Originalmente estaba pensado para pequeños comerciantes: un depósito bastante austero, poca variedad, grandes cantidades y precios bajos. El objetivo no era ganar mucho con cada producto, sino vender muchísimo.
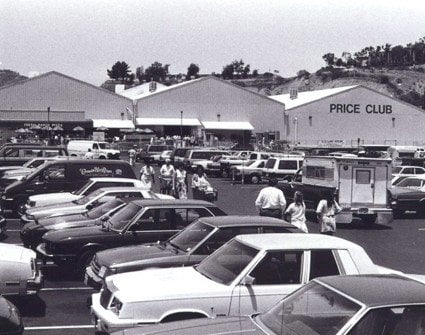
Jim Sinegal trabajó con Price y aprendió el modelo desde adentro. En 1983 fundó Costco junto a Jeffrey Brotman. Diez años después, las dos compañías terminarían fusionándose. Para entonces, Price Club y Costco ya tenían juntas 206 locales y USD 16.000 millones de ventas anuales.
Había una idea casi obsesiva detrás del modelo: mantener los costos bajos y trasladar buena parte de ese ahorro al cliente.
Eso significa aceptar algo que en muchos negocios sería difícil de defender: márgenes muy pequeños.
Los resultados publicados esta semana muestran que esa lógica sigue prácticamente intacta cincuenta años después. En el último trimestre, el margen bruto de Costco fue apenas 11,02%. Durante todo el ejercicio vendió USD 297.247 millones en mercadería, pero el costo de esos productos fue de USD 264.279 millones.
Para un retailer tradicional, el margen sobre lo que vende es una de las principales fuentes de rentabilidad. Costco puede darse el lujo de pensarlo de otra manera porque tiene un segundo negocio funcionando detrás del primero: la membresía.
Costco terminó el último trimestre con 84,1 millones de miembros pagos y 150,4 millones de personas con tarjeta. Pero quizás el dato más importante sea otro: el 92,3% de sus miembros en Estados Unidos y Canadá renovó su suscripción; a nivel mundial lo hizo el 89,8%.
Eso convierte una parte del negocio en algo extremadamente valioso desde el punto de vista financiero: ingresos recurrentes y bastante previsibles.
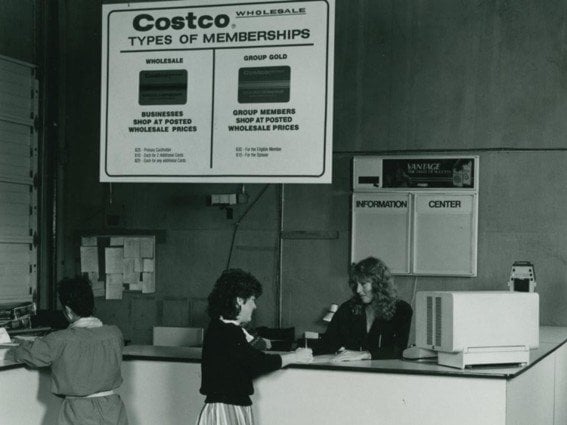
La relación es interesante. Costco prácticamente renuncia a maximizar cuánto gana con cada producto para maximizar otra cosa: cuánto valor siente que recibe el cliente por seguir siendo miembro.
Si consigue comprar más barato gracias a su escala, puede bajar precios. Esos precios atraen más clientes y aumentan el volumen. El mayor volumen mejora su poder de negociación con proveedores. Y esas mejores condiciones vuelven a permitirle ofrecer mejores precios.
La membresía cierra el círculo.
Mientras el cliente perciba que recupera varias veces el costo anual de pertenecer a Costco mediante los precios que consigue adentro, renovar deja de sentirse como una decisión demasiado difícil. Y cada renovación vuelve más previsible el flujo futuro de ingresos.
Hay además otra pequeña genialidad financiera escondida entre esos depósitos llenos de mercadería: el capital de trabajo.
Al cierre del ejercicio Costco tenía USD 19.324 millones en inventarios y USD 22.591 millones en cuentas por pagar a proveedores. En términos simplificados, buena parte de la mercadería puede venderse antes de que la compañía termine de pagarla. El proveedor ayuda a financiar el inventario mientras Costco cobra prácticamente de inmediato a sus clientes.
Eso importa porque un negocio no es solamente cuánto margen deja cada venta. También importa cuánto capital hay que poner para generar esa venta, cuánto tarda en volver ese dinero y cuántas veces puede repetirse el proceso.
Costco es un buen ejemplo de por qué mirar solamente los márgenes puede ser engañoso: un negocio con margen alto puede consumir muchísimo capital, depender de ventas difíciles de repetir o tener que salir todos los días a buscar nuevamente a sus clientes. Otro puede ganar muy poco en cada transacción, pero vender enormes volúmenes, financiar parte de su operación con proveedores y cobrar todos los años a millones de personas para que vuelvan.
Costco eligió deliberadamente ganar poco en las góndolas porque entendió hace décadas que el verdadero negocio no era solamente vender cosas, sino lograr que millones de personas estuvieran dispuestas a pagar por adelantado para seguir comprándolas.

