


El petróleo bajó y YPF y Vista salieron a mostrar por qué no les tiembla el pulso. Los balances del tercer trimestre de 2026, analizados a mediados de noviembre en un informe sectorial de IOL, dejan una fotografía poco habitual. Las dos principales petroleras del país produjeron más que nunca en Vaca Muerta, bajaron sus costos de extracción y redujeron deuda. Sin embargo, el mismo trabajo pide cautela al inversor minorista. El crudo retrocedió hasta la zona de los USD 87 por barril después de los avances diplomáticos en Medio Oriente, y el mercado ahora mira con lupa si esas ganancias se sostienen con un precio más bajo.
 📷 Seguinos en Instagram
Los números de YPF: 224.000 barriles diarios de shale
El negocio no convencional de la petrolera de bandera fue el que amortiguó la caída del precio. YPF reportó un EBITDA ajustado de USD 2.503 millones, un 84% más que un año atrás y el segundo mejor registro operativo de su historia. El margen llegó al 38% sobre ingresos de USD 6.557 millones. Para quien no maneja la jerga, el EBITDA mide la ganancia operativa pura: es decir, la plata que genera la actividad antes de pagar impuestos, deudas financieras o amortizar maquinaria.
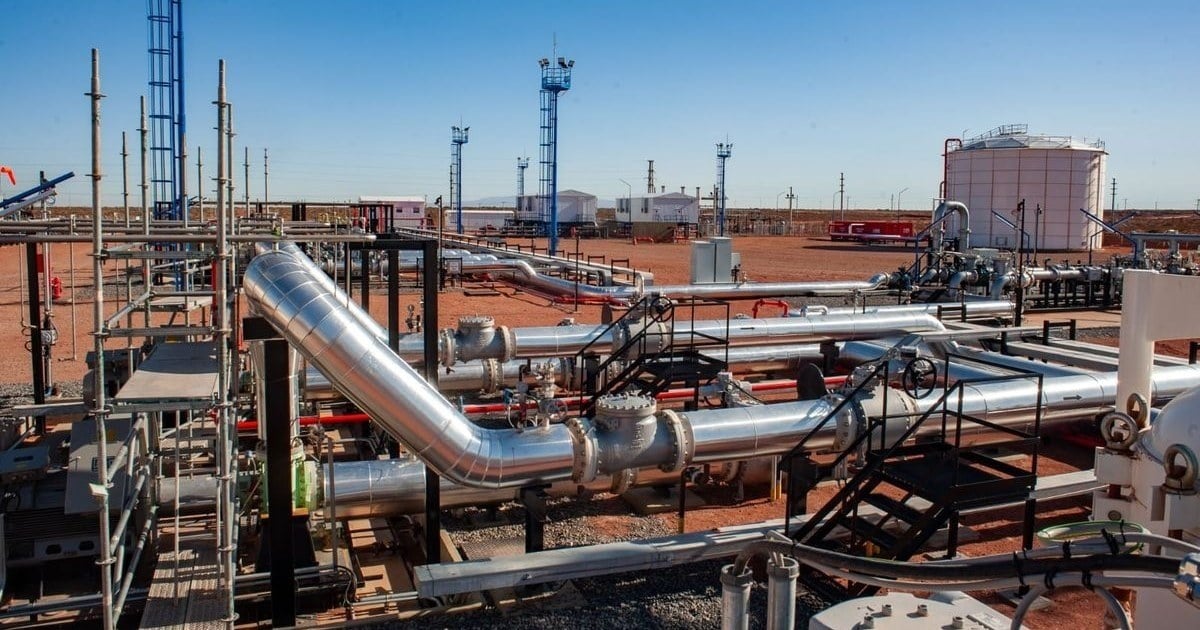
La producción de shale oil promedió 224.000 barriles diarios, un 32% más que un año antes, y explicó el 86% del crudo total de la compañía. A fines de octubre tocó un pico de 252.000 barriles. Pero el dato que más miran los analistas es el costo de extracción. En su bloque central bajó a USD 4,20 por barril, y eso es lo que permite ganar plata aunque el precio de venta siga cayendo. Además, la empresa generó USD 901 millones de flujo libre de caja y bajó su deuda neta a USD 6.596 millones. Su apalancamiento quedó en 0,81 veces EBITDA, el piso en más de una década. Para el último trimestre del año, en cambio, la compañía deberá desembolsar más capital en inversiones productivas y pagar USD 430 millones por el 25% restante de YPF Luz.
Vista Energy exportó el 73% de su producción
La empresa que conduce Miguel Galuccio cerró su primer trimestre con las áreas Bandurria Sur y Bajo del Toro ya consolidadas en sus cuentas. Vista facturó USD 1.234 millones, un 75% más que un año antes, y anotó un EBITDA récord de USD 841,5 millones, con un margen operativo del 68%. La producción creció 33% hasta 169.023 barriles equivalentes de petróleo por día. Vista exportó el 73% de ese volumen a un promedio de USD 84,2 por barril, un 6% menos que el trimestre previo por la baja del Brent. Aun así, acumuló USD 334 millones de caja libre después de invertir USD 460 millones, bajó su deuda a 1,12 veces EBITDA y siguió recomprando acciones propias para retribuir a sus accionistas.
Qué pide vigilar el informe antes de invertir
Las acciones de YPF y Vista lucen baratas en la bolsa: 2,6 veces EV/EBITDA para la petrolera estatal y 3,6 para la de Galuccio, un indicador que compara el valor de la empresa con su generación de caja. Pero el estratega de inversión de IOL, Mauricio Villacorta, marca tres supuestos a monitorear. El primero es la sensibilidad al crudo, porque las empresas proyectan un barril de USD 80 a 82. En Vista, por ejemplo, cada dólar de variación mueve entre USD 45 y 50 millones de EBITDA anual. El segundo es el cuello de botella para sacar el petróleo al Atlántico. El oleoducto Vaca Muerta Sur prevé empezar el llenado en el primer trimestre de 2027 y exportar a mitad de ese año. El tercero es el mercado interno: fuera de la Capital Federal, la demanda de combustibles reacciona más a los aumentos y limita el traslado de costos al surtidor.
Incluso con esas alertas, el informe sostiene que las operaciones en Vaca Muerta seguirían siendo rentables con un barril de USD 40 a USD 50, casi la mitad del precio actual. A nivel global, además, no hay un principio de acuerdo entre Estados Unidos e Irán. Queda mucha infraestructura dañada por reconstruir en el Estrecho de Ormuz y Arabia Saudita, mientras Estados Unidos y China deberán reponer sus reservas estratégicas en los próximos meses. Para el ahorrista común, la lectura de IOL es que YPF y Vista tienen costos blindados y valuaciones atractivas. Pero la clave hasta mediados de 2027 pasa por la paciencia y por seguir de cerca el avance de los ductos exportadores antes de asumir más riesgo.